Bảo hiểm hàng hóa cho cửa hàng nhỏ: có nên mua không
Cập nhật: 22/10/2026
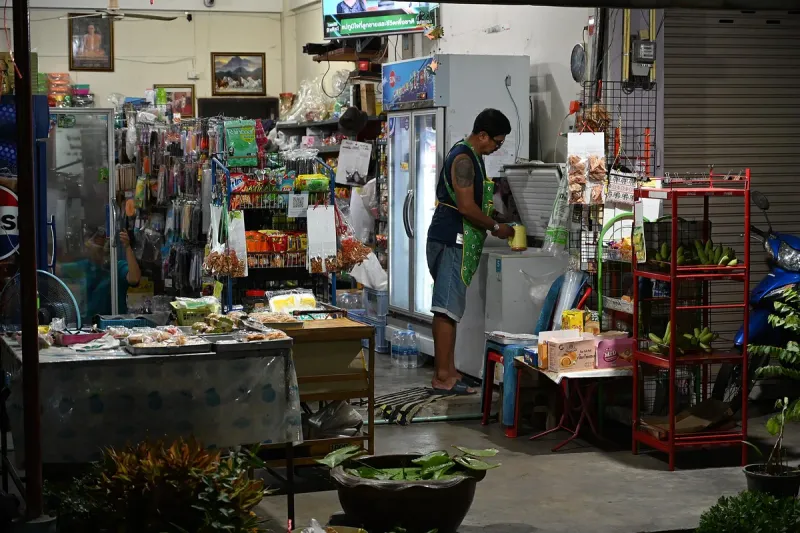
Một cửa hàng nhỏ để trộm cắp thì thiệt hại không lớn, nhưng một vụ cháy thì mất gần hết. Rủi ro lớn nhất của cửa hàng không nằm ở chỗ khách lấy cắp một món, mà nằm ở chỗ một sự cố nào đó xảy ra đúng lúc bạn không có giấy tờ để chứng minh.
Vấn đề với bảo hiểm là phần lớn giá trị không nằm ở tờ hợp đồng, mà nằm ở hồ sơ bạn giữ được lúc cần đến. Mua bảo hiểm mà không biết mình đang bảo vể bao nhiêu tiền, thì khi xảy ra sự cố bạn không biết khai gì, và thường là nhận được ít hơn nhiều so với mình tưởng.
Bài này nói theo thứ tự thực tế của một chủ cửa hàng: trước hết biết mình đang bảo vệ bao nhiêu tiền, sau đó chọn đúng loại rủi ro, rồi chuẩn bị hồ sơ, và cuối cùng là giảm rủi ro để không phải dùng đến nó.
Rủi ro thật của một cửa hàng nhỏ
Có ba nhóm rủi ro chiếm phần lớn thiệt hại ở cửa hàng vừa và nhỏ.
Một là cháy và hư hỏng do nước, do điện, do máy lạnh chạy quá tải giữa đêm. Rủi ro này đến đột ngột, thiệt hại lớn trong thời gian ngắn, và thường xảy ra vào đúng lúc ít người ở cửa hàng.
Hai là trộm cắp. Mất một món thì không nhiều, nhưng mất tiền trong quầy, mất hàng trong kho và mất thời gian truy tìm thì cộng lại cũng đáng kể. Bài chống thất thoát hàng hóa quầy bán nói về các cách giảm rủi ro trộm cắp ở mức một cửa hàng nhỏ, và phần lớn thủ phạm là người quen, không phải kẻ lạ.
Ba là hàng hỏng, hết hạn, rỗng. Cái này không phải sự cố bất ngờ, mà là tiền chảy ra từ từ và bạn không thấy rõ nếu không có sổ.
Ba rủi ro này cần ba cách phòng khác nhau. Đừng trông chờ một tờ bảo hiểm gói hết được cả ba.
Bước một: biết mình đang bảo vệ bao nhiêu tiền
Câu hỏi đầu tiên khi mua bảo hiểm là: nếu mất hết hàng ngay bây giờ, tôi mất bao nhiêu?
Câu trả lời không phải con số doanh thu tháng trước, mà là giá trị hàng đang nằm trong cửa hàng tính theo giá vốn, cộng thêm thiết bị đang dùng. Bài tính giá vốn thật cho một món hàng nói rõ cách lấy con số giá vốn đúng, và đây chính là con số bạn cần cho bước này.
Cách nhanh nhất là lấy tổng tồn kho theo giá vốn trong phần mềm quản lý bán hàng. Bài quản lý tồn kho là nơi lấy con số đó, và bạn nên lấy theo ngày gần nhất chứ không phải theo trí nhớ.
Nếu hàng của bạn nằm ở nhiều nơi, cộng từng chỗ một. Bài để hàng ở nhà hay thuê kho ngoài cho quán nhỏ nói rõ việc hàng nằm ở nhiều địa điểm làm tăng rủi ro, vì mỗi nơi lại cần một bộ giấy tờ riêng.
Nhớ cộng thêm thiết bị: máy tính tiền, máy in hóa đơn, tủ lạnh, máy pha. Một cửa hàng nhỏ có thể chỉ còn vài chục triệu tiền hàng nhưng mất thêm mấy chục triệu thiết bị. Bài chọn máy tính tiền cho cửa hàng nhỏ nói rõ thiết bị nào đáng đầu tư khi ngân sách hạn chế.
Bài bảo trì thiết bị bán hàng định kỳ nói về nhịp bảo trì, và chính danh sách thiết bị đó là danh sách tài sản cần khai trong hồ sơ bảo hiểm.
Con số tổng đó, chính là con số bạn đưa cho người bán bảo hiểm. Nếu bạn không biết, họ sẽ hỏi, và bạn sẽ trả tiền bảo hiểm theo cảm tính.
Bước hai: chọn đúng loại rủi ro, đừng mua một gói chung
Bảo hiểm thường được bán theo gói, nhưng cửa hàng nhỏ nên tách ra mà mua.
Bảo hiểm hư hỏng do cháy và nước là phần đáng mua nhất, vì thiệt hại lớn và đến bất ngờ. Bảo hiểm trộm cắp thì tùy: nếu cửa hàng của bạn bán món dễ mang và giá trị cao thì nên có, còn bán rau củ, mì gói thì phần trộm cắp thường nhỏ, mua bảo hiểm phần này là lãng phí tiền phí.
Có một điểm hay bị hiểu sai: bảo hiểm hư hỏng thường không bồi thường cho trộm cắp. Nhiều cửa hàng mua bảo hiểm cháy nước rồi tưởng đã phủ hết, đến lúc mất trộm thì mới biết là không. Khi mua, hãy hỏi rõ từng rủi ro được bồi thường tới mức nào và phần nào không.
Một điểm nữa cần rõ: bảo hiểm thường chỉ bồi thường cho thiệt hại do sự cố, không bồi thường cho hàng hư hỏng vì bản thân nó, ví dụ hàng để lâu quá hạn rồi phải bỏ. Bài theo dõi date hàng thực phẩm nói về cách tách phần hết hạn ra khỏi phần thiệt hại, và đó cũng là ranh giới bảo hiểm thường dùng.
Bước ba: hồ sơ bồi thường mới là thứ quyết định tiền
Đây là bước nhiều cửa hàng bỏ qua, và cũng là bước quyết định bạn nhận được bao nhiêu tiền.
Người bồi thường không hỏi “anh mất bao nhiêu”, họ hỏi “anh có chứng minh được không”. Nếu không có giấy tờ, mức bồi thường thường bị giảm hoặc không được duyệt.
Bộ hồ sơ nên có sẵn gồm: hóa đơn mua hàng của những lô hàng lớn nhất, bảng tồn kho theo giá vốn, ảnh chụp hàng và kho, và hồ sơ thiết bị. Bài nhập hàng mới đừng quên bước này nói về việc ghi nhận ngay lúc nhập, và đó chính là nơi dữ liệu bồi thường bắt đầu.
Ảnh chụp là thứ dễ bỏ nhất mà lại cần nhất. Chụp một vòng quanh kho mỗi khi nhập hàng lớn, tốn mất hai phút, và giúp bạn chứng minh hàng còn nguyên. Bài kiểm kê kho định kỳ không lệch nói về nhịp kiểm kê và những gì cần ghi lại mỗi lần.
Hồ sơ này phải được sao lưu ra ngoài cửa hàng. Một ổ cứng nằm trong kho thì không phải sao lưu, vì khi cháy thì nó cháy cùng. Bài sao lưu dữ liệu bán hàng định kỳ nói về cách sao lưu và những sai lầm hay gặp.
Bước bốn: giảm rủi ro trước khi nghĩ tới bồi thường
Mua bảo hiểm xong mà để cửa hàng hở ra thì vẫn lỗ. Giảm rủi ro luôn rẻ hơn bồi thường, và nhiều khi còn bắt buộc trong hợp đồng bảo hiểm.
Với rủi ro cháy: đừng chất hàng chồng quá cao sát điện, giữ kho thoáng, dọn bao bì vàng dầu, không cắm nhiều thiết bị cùng lúc trên một ổ cắm. Một cửa hàng có kho đông người vào thì nguy cơ cháy cao hơn một cửa hàng kho nhỏ.
Với rủi ro trộm cắp: camera ở vị trí thấy được quầy và cửa ra vào, đèn sáng, và không để tiền mặt dồn quá nhiều trong quần. Bài camera quay bán hàng đặt ở đâu nói rõ đặt camera thế nào thì mới dùng được, chứ đặt sai chỗ thì có cũng như không.
Với rủi ro hư hỏng do nước: nâng kệ hàng lên một chút, không xếp hàng sát tường ngoài, và có máy bơm hoặc nước dự trữ cho khu vực dễ ngập. Bài sắp xếp kho gọn tìm hàng nhanh nói về cách xếp kho mà vẫn an toàn khi cần kiểm tra.
Bước năm: đừng để hàng hỏng nằm trong kho chờ xử lý
Một kho hàng bị nước vào, mấy chục món hư hỏng nằm chỏng chơ ở góc kho. Có chủ cửa hàng để đó cả tháng rồi quên mất, đến cuối năm mới phát hiện.
Cái này không phải sự cố, nhưng thiệt hại của nó lớn gần bằng một vụ cháy nhỏ, và nó làm báo cáo của bạn sai đi mỗi tháng. Bài xử lý hàng tồn lâu ngày nói về cách tách hàng chết khỏi hàng đang bán.
Bài kiểm tra hàng nhập thiếu hư hỏng nói về phần thiệt hại phát sinh ngay lúc nhập mà không ai ghi, và đó cũng là lúc dễ bỏ sót nhất.
Quy tắc đơn giản: mỗi khoản hư hỏng, dù nhỏ, đều phải có một dòng ghi lại ngày, mã hàng, số lượng, lý do và giá trị. Không có dòng ghi thì coi như chưa xảy ra, và tổng thiệt hại trong tháng sẽ không bao giờ đúng.
Khi xảy ra sự cố: 24 giờ đầu tiên làm gì
Nếu sự cố đã xảy ra, thứ tự làm việc quan trọng hơn mọi thứ khác.
Một là bảo an toàn trước. Người trước, tài sản sau.
Hai là báo công an và báo cho người bảo hiểm càng sớm càng tốt. Nhiều hợp đồng có điều khoản bắt buộc báo trong vòng 24 hoặc 48 giờ, quá thời gian thì quyền lợi bị giảm.
Ba là giữ nguyên hiện trạng. Không dọn dẹp, không sửa, không thay thế món hư hỏng cho đến khi người giám định đến xem. Dọn sớm là mất bằng chứng, và việc bồi thường sẽ khó hơn nhiều.
Bốn là chụp ảnh và quay video hiện trạng, càng nhiều góc càng tốt.
Năm là lấy giấy tờ ngay: hóa đơn, bảng tồn kho, ảnh kho đã chụp trước đó. Tài liệu này bạn đã chuẩn bị ở bước ba.
Bài nhường quyền của cửa hàng nhỏ có nên nói thêm một điểm: quy trình giải quyết sự cố cần người được giao quyền. Cửa hàng nhỏ nên có một người biết rõ hồ sơ và biết gọi ai.
Đừng mua bảo hiểm để che một quy trình đang hỏng
Có một kiểu bất tiện hay gặp: cửa hàng bán lãi tốt, chủ mua bảo hiểm, rồi yên tâm bỏ hết sổ sách. Đến lúc cần chứng minh số hàng trong kho thì không ai biết con số chính xác.
Bảo hiểm không thay thế cho việc biết mình đang bán cái gì và có bao nhiêu. Cửa hàng không có tồn kho đáng tin thì hồ sơ bồi thường cũng mỏng, dù hợp đồng có tốt đến đâu.
Cũng vậy, bảo hiểm không thay thế cho việc kiểm soát thất thoát. Bài chống gian lận tiền bạc tại quầy nói rõ phần lớn sự cố trong cửa hàng nhỏ đến từ bên trong chứ không phải từ bên ngoài.
Một cách nhìn đúng hơn: bảo hiểm là lớp cuối cùng, đứng sau sổ sách, sau quy trình và sau thói quen kiểm kê. Ba lớp trước rẻ hơn nhiều mà hiệu quả hơn nhiều.
Một danh sách ngắn để làm theo
Một là tính tổng giá trị hàng theo giá vốn cộng thiết bị, ghi ra giấy.
Hai là tách rủi ro: cháy nước, trộm cắp, hư hỏng, đừng trông một gói giải quyết hết.
Ba là hỏi rõ từng rủi ro được bồi thường tới đâu và phần nào không được.
Bốn là chuẩn bị sẵn hóa đơn, bảng tồn kho, ảnh kho và hồ sơ thiết bị.
Năm là chụp ảnh kho mỗi lần nhập hàng lớn, và sao lưu hồ sơ ra ngoài cửa hàng.
Sáu là rà lại kho để không còn hàng hư hỏng nằm chỏng chơ không ai ghi.
Bảy là quy định một người phụ trách hồ sơ bảo hiểm và quy trình báo sự cố.
Tám là giảm rủi ro trước: kho thoáng, camera đúng chỗ, tiền mặt không dồn quá nhiều.
Muốn xem cách quản lý tồn kho, hàng hóa và giá vốn cho cửa hàng của mình thì xem trang quản lý kho.
Các bài về lợi nhuận, chi phí và quyết định vốn cho cửa hàng nhỏ nằm ở chuyên mục kinh doanh và bền vững.
Cần tư vấn theo ngành, gọi hotline/Zalo 0907.943.968.
Câu hỏi thường gặp
Cửa hàng nhỏ có nên mua bảo hiểm hàng hóa không?
Nên, nhưng phải biết mình đang bảo vệ bao nhiêu tiền trước. Hãy cộng tổng tồn kho theo giá vốn cộng thiết bị đang dùng, rồi mới chọn mức bảo hiểm. Mua theo cảm tính thì vừa tốn tiền vừa không biết mình được bồi thường bao nhiêu khi xảy ra sự cố.
Bảo hiểm cháy nước có bồi thường cho mất trộm không?
Thường không. Bảo hiểm hư hỏng do cháy và nước không phủ cho trộm cắp, và bảo hiểm cũng không bồi thường cho hàng hư hỏng vì bản thân nó, ví dụ hàng để lâu quá hạn rồi phải bỏ. Khi mua phải hỏi rõ từng rủi ro được bồi thường tới mức nào và phần nào không.
Cần những giấy tờ gì để được bồi thường?
Bộ hồ sơ nên có sẵn: hóa đơn mua hàng của các lô hàng lớn, bảng tồn kho theo giá vốn, ảnh chụp hàng và kho chụp mỗi lần nhập hàng lớn, và hồ sơ thiết bị. Toàn bộ bộ hồ sơ nên được sao lưu ra ngoài cửa hàng, vì một ổ cứng nằm trong kho thì cháy là cháy theo.
Xảy ra sự cố trong 24 giờ đầu tiên cần làm gì?
Bảo an toàn con người trước, báo công an và người bảo hiểm càng sớm càng tốt vì hợp đồng thường bắt buộc báo trong 24 hoặc 48 giờ, giữ nguyên hiện trạng không dọn dẹp để không mất bằng chứng, chụp ảnh và quay video hiện trạng, rồi lấy giấy tờ đã chuẩn bị sẵn ra làm việc.
Dùng EBIZ cho việc này
- Báo cáo doanh số EBIZ — biết lãi lỗ thật mỗi ngày thay vì đoán.
- Bảng giá EBIZ — báo giá riêng theo quy mô cửa hàng và thiết bị đi kèm.